
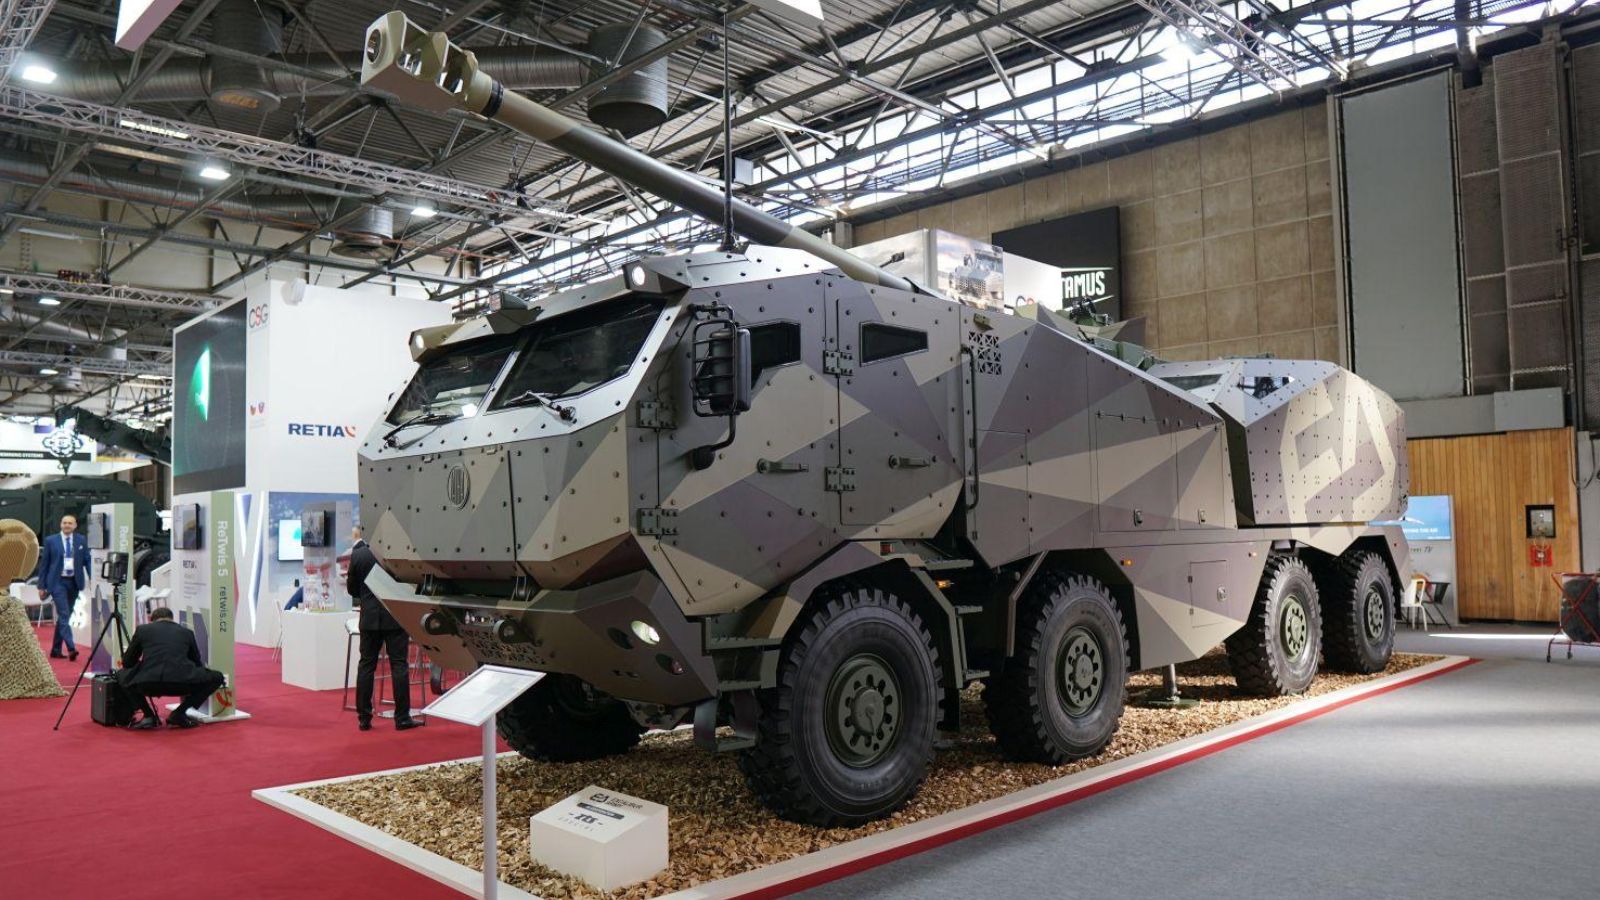
Le groupe tchèque CSG (Czechoslovak Group) a annoncé le 11 novembre 2026 un carnet de commandes record de 18 milliards d’euros à fin septembre, contre 15 milliards d’euros neuf mois plus tôt.
Un nouveau palier franchi pour un acteur qui n’existait quasiment pas sur la carte de la défense européenne il y a dix ans, et qui illustre un phénomène plus large : la hiérarchie industrielle de la défense européenne est en train de se recomposer, sous la double poussée des industriels d’Europe centrale et de l’arrivée en force des Sud-Coréens.
Dans son communiqué de résultats trimestriels, le PDG Michal Strnad confirme des prévisions de chiffre d’affaires 2026 comprises entre 7,4 et 7,6 milliards d’euros (contre 4,3 milliards en 2024, soit une croissance de 72 % en un an pour l’année précédente). CSG est passé de PME tchèque de niche à géant européen des systèmes terrestres et des munitions en cinq ans.
Son parcours n’est pas isolé : il préfigure une bascule plus profonde où les cartes de la défense européenne sont rebattues par des acteurs encore inconnus ou presque il y a quelques années.
Lire aussi :
- La France avait signé le même contrat de blindés avec ce pays du Golfe en 2017, et il n’en est jamais rien sorti
- La Suisse reconnaît officiellement s’être fait « avoir » par les États-Unis sur le contrat des F-35 et ne pourra acquérir que 30 avions au lieu de 36
Le signal CSG : un carnet de commandes qui a triplé en trois ans
CSG a fait coter ses actions à Amsterdam en mai 2026 dans ce qui a été la plus grande introduction en bourse militaire de l’histoire européenne. Son chiffre d’affaires est passé de 1,7 milliard d’euros en 2022 à 4,3 milliards en 2024, puis à un objectif annuel de 7,4 à 7,6 milliards d’euros pour 2026. Son carnet de commandes a suivi la même trajectoire : 15 milliards d’euros fin 2025, 18 milliards d’euros fin septembre 2026.
L’essentiel de cette croissance vient de deux segments : les munitions de moyen et gros calibre (CSG est devenu l’un des plus gros fournisseurs d’obus de 155 mm pour l’Ukraine via l’initiative tchèque) et les systèmes terrestres (dont l’obusier MORANA, qui est au cœur du programme d’équipement letton en cours de signature). Le groupe a aussi signé plus de 250 millions d’euros de contrats avec les entreprises polonaises HSW et Dezamet, scellant un partenariat industriel avec Polska Grupa Zbrojeniowa (PGZ).
Le troisième trimestre a vu une baisse ponctuelle : le chiffre d’affaires a reculé de 1,7 milliard à 1,5 milliard d’euros par rapport à l’année précédente, l’EBIT opérationnel est tombé de 401 à 317 millions d’euros, et CSG a revu sa marge d’EBIT opérationnel annuelle de 24-25 % à 21 %.
Pas de quoi inquiéter les marchés : Michal Strnad explique que les livraisons des systèmes terrestres ont simplement glissé au quatrième trimestre, et que la bascule vers une production entièrement internalisée de munitions à longue portée (programme énergétique à finaliser d’ici fin 2027) soutiendra les marges à moyen terme.
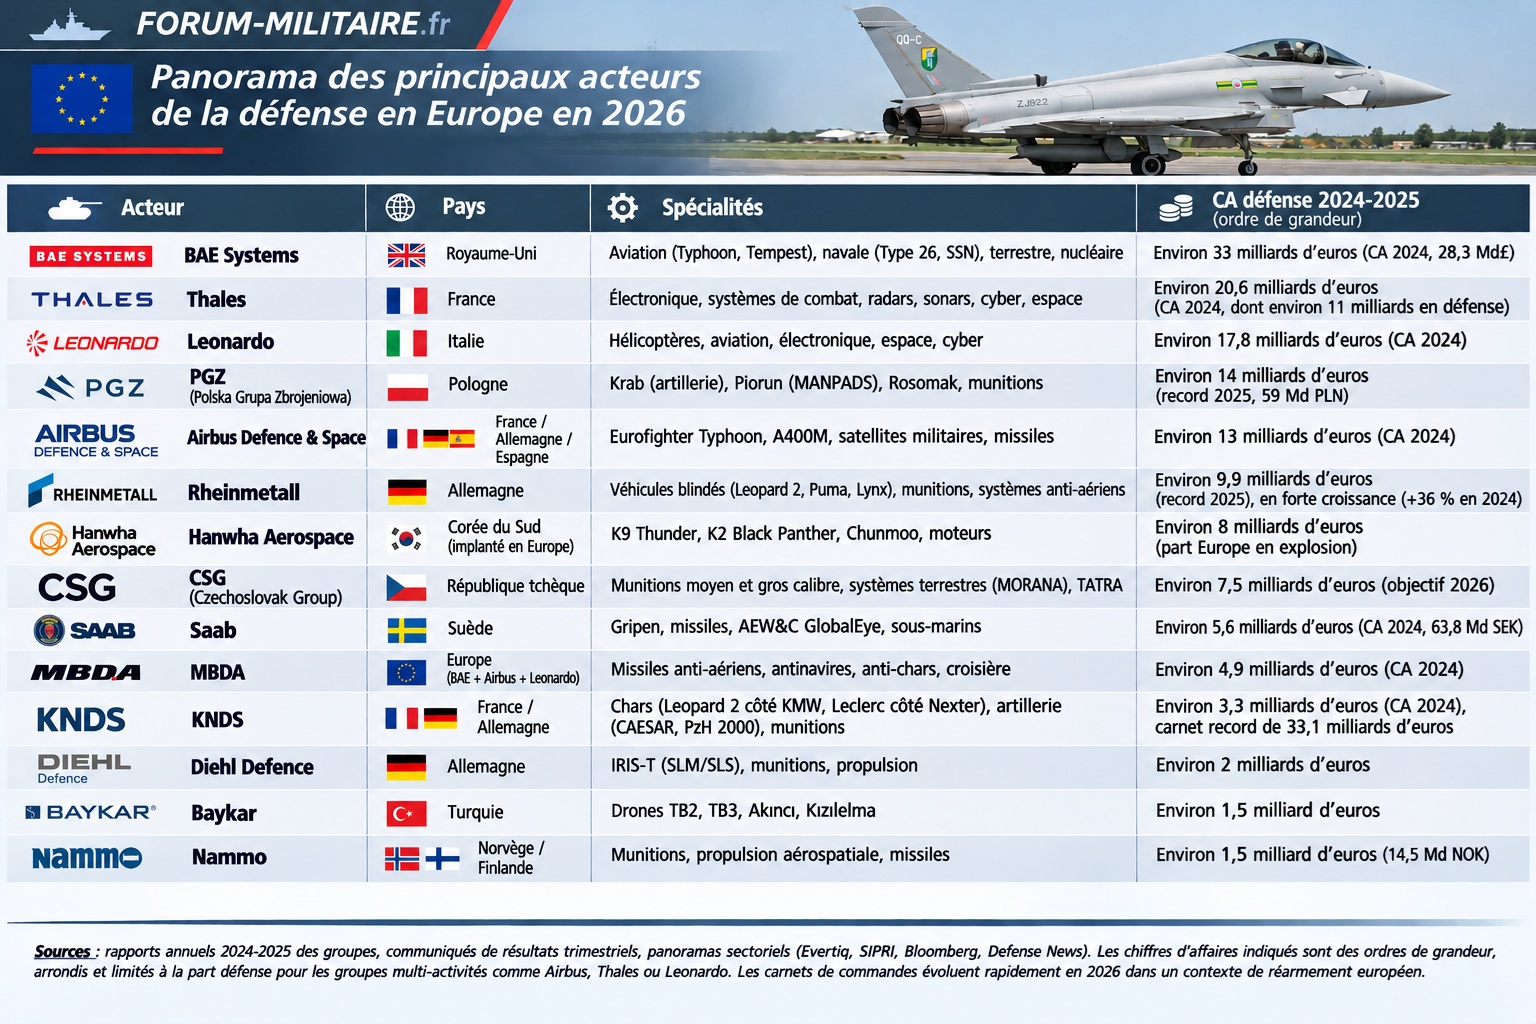
Qui sont vraiment les grands acteurs de la défense européenne en 2026 ?
L’ordre a sensiblement bougé depuis 2021 pour le classement des grands acteurs industriels de la défense en Europe.
Rheinmetall a quadruplé son chiffre d’affaires. BAE Systems, Leonardo et Thales ont connu une croissance plus mesurée mais réelle. KNDS a battu son record historique d’entrées de commandes en 2025.
Derrière les géants, de nouveaux challengers prennent des parts de marché à vive allure.
La vague d’Europe centrale bouscule l’ordre établi
Jusqu’en 2021, le classement des grands industriels de la défense en Europe était d’une stabilité presque minérale. Les Britanniques (BAE), les Français (Thales, Dassault, KNDS France), les Allemands (Rheinmetall, KNDS Deutschland, Diehl), les Italiens (Leonardo), les Suédois (Saab), les Européens intégrés (Airbus Defence, MBDA) occupaient l’ensemble des créneaux stratégiques. Les groupes d’Europe centrale (Tchéquie, Pologne, Slovaquie, Roumanie) étaient vus comme des fournisseurs de rang 2, utiles sur les munitions bas de gamme mais éloignés des grands programmes.
L’invasion russe de février 2022 a tout changé. L’Ukraine a eu besoin d’immenses quantités de munitions standards (155 mm, 122 mm), que les grands occidentaux ne pouvaient pas fournir à la cadence demandée faute d’avoir maintenu leurs chaînes. Les Tchèques (CSG) et les Polonais (PGZ) avaient, eux, gardé des capacités industrielles de l’ère soviétique qu’ils ont rapidement modernisées. Résultat : l’initiative tchèque d’achat de munitions pour l’Ukraine, lancée en 2024 par le gouvernement de Prague, a livré plus de 1,5 million d’obus en deux ans, l’essentiel produit ou acheté via CSG. Les Polonais, de leur côté, ont fait de PGZ un véhicule de politique industrielle nationale, avec plus de 120 milliards de zlotys (environ 28 milliards d’euros) de contrats signés en un an.
Les deux groupes ont désormais noué un partenariat industriel formel. CSG a signé pour plus de 250 millions d’euros de contrats avec HSW et Dezamet, filiales polonaises de PGZ. L’axe Varsovie-Prague est en train de devenir, en volume de munitions et de systèmes terrestres, un rival sérieux de l’axe Berlin-Paris sur ces segments.
Et les Coréens arrivent : le cheval de Troie Hanwha
L’autre grande recomposition de la carte industrielle européenne vient d’encore plus loin : de Séoul. Hanwha Aerospace, le géant sud-coréen des systèmes terrestres, s’est installé en force sur le continent via des contrats massifs puis des usines locales. La Pologne a commandé 672 obusiers K9 Thunder et 180 chars K2 Black Panther à partir de 2022, pour un montant cumulé proche de 25 milliards de dollars (environ 21 milliards d’euros). La Roumanie a suivi avec 54 K9 commandés en 2024. La Norvège, la Finlande, l’Estonie opèrent des K9 Vidar. L’Égypte a signé pour 300 K9. Et l’Australie, bien qu’hors Europe, a commandé 30 AS-9 et 15 AS-10.
Plus important encore : Hanwha installe désormais ses lignes de production directement en Europe. Une usine K9 est en cours de montée en cadence en Pologne (avec HSW comme partenaire local), une autre en Roumanie. Un contournement complet du schéma industriel européen traditionnel, où ce sont les grands européens qui absorbent les sous-traitances locales. Hanwha, au contraire, apporte sa technologie et ses capitaux, et laisse la fabrication se faire chez les clients.
Pour les acteurs historiques, le choc est réel. Rheinmetall avait longtemps espéré décrocher le gros du contrat de chars de nouvelle génération polonais avec son Leopard 2A8 (puis le futur MGCS), et s’est retrouvé devancé par le K2. KNDS France a tenté de vendre son CAESAR, mais le K9 l’a emporté sur plusieurs appels d’offres. Nexter espérait pousser son Griffon en Europe de l’Est, les Rosomak et autres Patria polonais et finlandais s’y imposent. Autant de contrats perdus par les historiques au profit de nouveaux entrants.
Une Europe de la défense beaucoup plus ouverte qu’on ne le pense
Il serait exagéré de dire que Rheinmetall, BAE, KNDS, Leonardo et Thales sont menacés dans leur cœur de métier. Les grands programmes du futur (SCAF/GCAP pour l’avion de combat de 6ᵉ génération, MGCS pour le char, Eurodrone pour les drones MALE, PESCO pour les capacités partagées) restent entre leurs mains.
En revanche, sur les segments à forte volumétrie et à cadence industrielle (munitions, artillerie, véhicules blindés d’infanterie, drones à bas coût), le paysage européen s’est déjà transformé.
Les trois forces qui recomposent la carte sont désormais clairement identifiables. D’abord, la vague d’Europe centrale (CSG, PGZ en tête, mais aussi la slovaque DMD, la roumaine Romarm, la bulgare VMZ) qui prend les parts de marché historiques des Allemands et des Français sur les munitions. Ensuite, l’arrivée coréenne (Hanwha, mais aussi LIG Nex1, Korea Aerospace Industries) qui bouscule les segments artillerie et chars moyens. Enfin, l’implantation turque (Baykar, Aselsan, Roketsan, TAI) qui s’installe sur le créneau drones et missiles tactiques.
Pour Michal Strnad et CSG, le signal du 11 novembre 2026 est clair : il y a un marché de plusieurs dizaines de milliards d’euros à prendre dans la défense européenne, et les grands historiques ne peuvent plus l’absorber seuls. Reste à voir si cette recomposition industrielle s’accompagnera, comme certains à Bruxelles l’espèrent, d’une consolidation politique à l’échelle de l’Union. Ou si elle se fera, comme toujours en matière de défense, par un enchaînement de contrats bilatéraux où chaque capitale défend d’abord son champion…
Sources principales :
- Defence Industry Europe, Martin Chomsky, Le PDG de CSG affirme que la demande reste forte, le carnet de commandes atteignant le niveau record de 18 milliards d’euros (11 novembre 2026)
https://defence-industry.eu/category/corporate/
Compte rendu des résultats trimestriels CSG, prévisions de chiffre d’affaires 2026, carnet de commandes à 18 milliards d’euros et partenariat formalisé avec PGZ via HSW et Dezamet. - CSG (Czechoslovak Group a.s.), communiqué officiel de résultats du troisième trimestre 2026 (11 novembre 2026)
https://investors.csg.com
Document financier officiel détaillant le carnet de commandes record, la révision de la marge d’EBIT opérationnel à 21 %, l’avancée du programme d’internalisation des munitions à longue portée et le partenariat MORANA avec la Lettonie. - Evertiq, Europe’s top 20 defence companies: Who leads the arms race?
https://evertiq.com/news/2025-05-28-europes-top-20-defence-companies-who-leads-the-arms-race
Panorama des 20 principales entreprises de défense européennes, chiffres d’affaires comparés pour 2024-2025, référence pour situer l’ordre de grandeur des géants historiques face aux challengers.
